

光模块的增长
在光通信网络中, 光模块光模块起着至关重要的作用。它负责将电信号转换成光信号,并将接收到的光信号转换回电信号,从而完成数据的发送和接收。因此,光模块是连接并实现高速数据传输的关键技术。
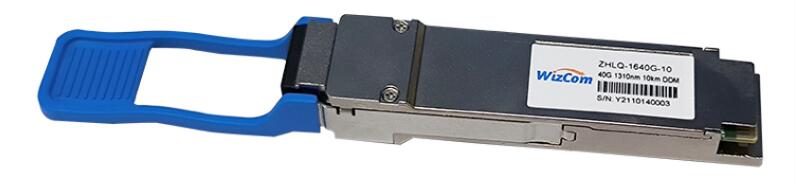
随着人工智能的发展,算力竞争成为科技公司角逐的新战场。光模块作为光纤通信的重要组成部分,是在光信号传输过程中实现光电转换和电光转换功能的光电子器件,其性能的好坏对AI系统有着直接的影响。
光模块已经成为除了GPU、HBM、网卡、交换机之外,AI算力最不可或缺的硬件组件。我们知道,大型模型需要强大的算力来处理和分析海量数据。光通信网络提供了高速高效的数据传输方式,是支撑这一庞大计算需求的重要基础和坚实基础。
2022年11月30日,ChatGPT发布,全球掀起大模型热潮。近期,面向文化生物视频的大型模型Sora更是引发市场热情,算力需求呈现指数级增长趋势。OpenAI发布的报告显示,自2012年以来,AI训练应用的算力需求每3-4个月翻一番,而自2012年以来,AI算力增长了30多万倍。光模块的先天优势无疑完美契合了AI在高性能计算性能和应用扩展方面的需求。
光模块具备高速率、低时延的特性,在保证数据传输效率的同时,能够提供强大的数据处理能力。而且光模块的带宽大,意味着可以同时处理更多数据。远距离的传输使得数据中心之间的高速数据交换成为可能,有助于构建分布式AI计算网络,推动AI技术在更广泛领域的应用。
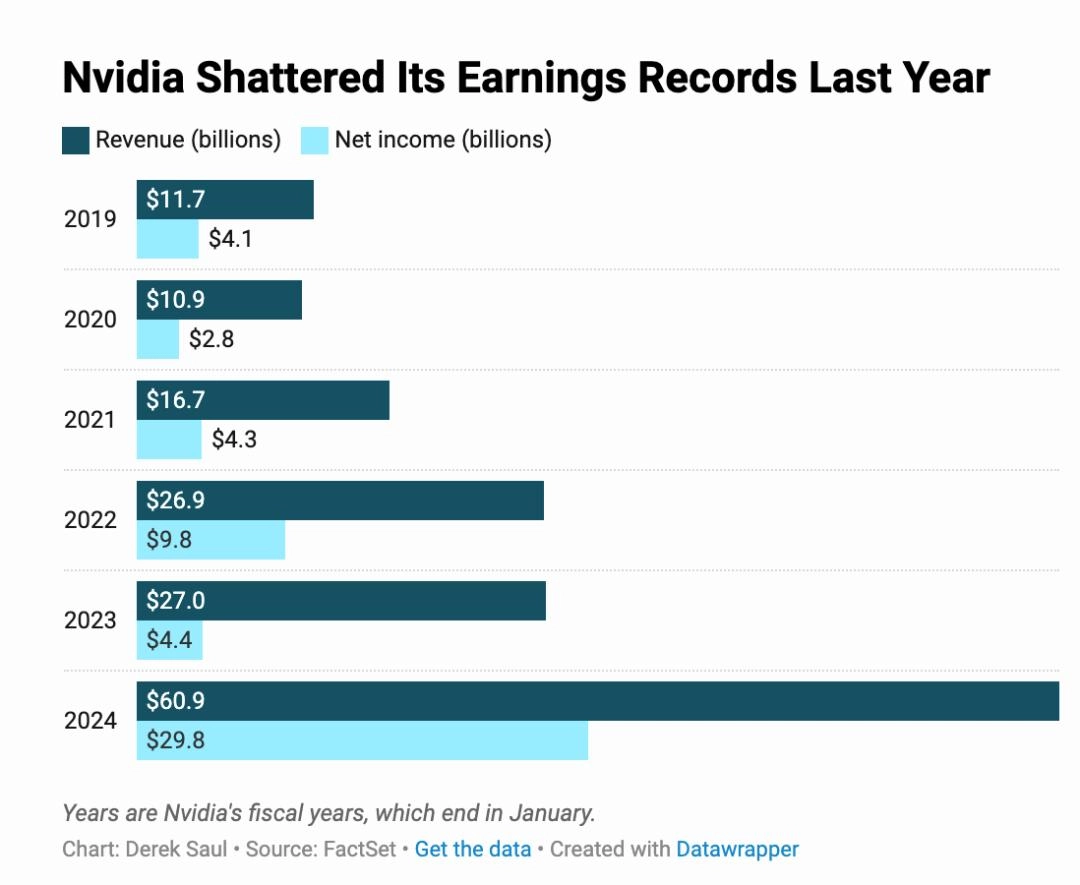
近两年,在AI浪潮的推动下,英伟达股价一路飙升,先是在2023年5月底,市值首次突破万亿美元大关,2024年初更是达到了2万亿美元市值的顶峰。
英伟达的芯片销量火爆。根据其近期发布的第四季度财报,季度营收达到创纪录的221亿美元,环比增长22%,同比增长265%,利润更是飙升769%,大幅超出分析师预期。在英伟达的营收数据中,数据中心无疑是最耀眼的部门。据统计,这个专注于人工智能的部门第四季度销售额从去年的36亿美元飙升至184亿美元,年增长率超过400%。
而与Nvidia的显著增长同步,在人工智能浪潮的催化下,国内一些光模块企业也取得了一定的业绩。中际旭创2023年实现营收107.25亿元,同比增长11.23%;净利润21.81亿元,同比增长78.19%。天富通信2023年实现营收19.39亿元,同比增长62.07%;净利润7.30亿元,同比增长81.14%。
除了人工智能AI算力对光模块的需求不断增长外,数据中心建设的需求也日益增长。
从数据中心网络架构来看,基于现有的100G方案,满足同等规模数据中心的无阻塞网络吞吐量,需要增加更多的端口、更多的服务器和交换机机架空间、更多的服务器机架空间,这些方案不仅不经济,而且导致网络架构复杂度呈几何级数增长。
从 100G 迁移到 400G 是一种更具成本效益的方式,可以为数据中心注入更多带宽,同时还可以降低网络架构的复杂性。
400G及以上速率光模块市场预测
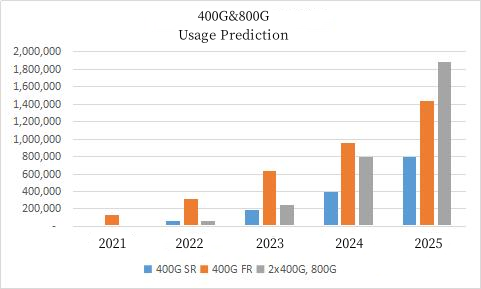
根据Light Counting对400G和800G相关产品的预测,SR/FR系列是数据中心和互联网中心的主要增长产品:
预计400G速率光模块将在2023年规模部署,并将在2025年占据光模块(40G及以上速率)销售收入的大部分:
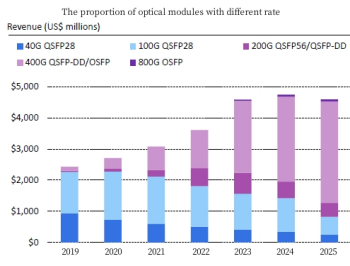
数据包括所有 ICP 和企业数据中心
在中国,阿里巴巴、百度、京东、字节、快手等国内主要互联网厂商,虽然目前其数据中心的架构仍以25G或56G端口为主,但下一代规划均指向基于112G SerDes的高速电接口。
随着科技的不断进步,5G网络已成为当今通信领域的热门话题之一。5G技术不仅将为我们提供更快的数据传输速度,还将支持更多的设备连接,从而为未来的智慧城市、自动驾驶汽车以及物联网创造更多可能。然而,5G网络的背后,还有诸多关键技术和设备支撑,其中之一便是光模块。
5G射频拉远基站的DU和AAU之间将采用更高带宽的光模块连接。4G时代,BBU是基站的基带处理单元,RRU是射频单元。为了减少BBU和RRU之间的传输损耗,通常采用光纤连接,也称为前传方案。5G时代,无线接入网络将全面云化,采用集中式无线接入网(C-RAN)。C-RAN提供了一种全新高效的替代方案。运营商可以通过C-RAN精简每个蜂窝基站所需的设备数量,并提供CU云化部署、资源虚拟化池化、网络可扩展等功能。
5G前端传输将使用更大容量的光模块。目前4G LTE基站主要采用10G光模块。5G的高频频谱和高带宽特性,加上MassiveMIMO技术的运用,需要超宽带光模块通信。目前C-RAN正在尝试通过将DU的物理层迁移到AAU段来降低CPRI接口速率,从而减少对高带宽光模块的需求,使25G/100G光模块能够满足未来5G“高频化”通信的超高带宽传输需求。因此,在未来C-RAN架构基站建设中,100G光模块将拥有巨大的潜力。
5G基站部署
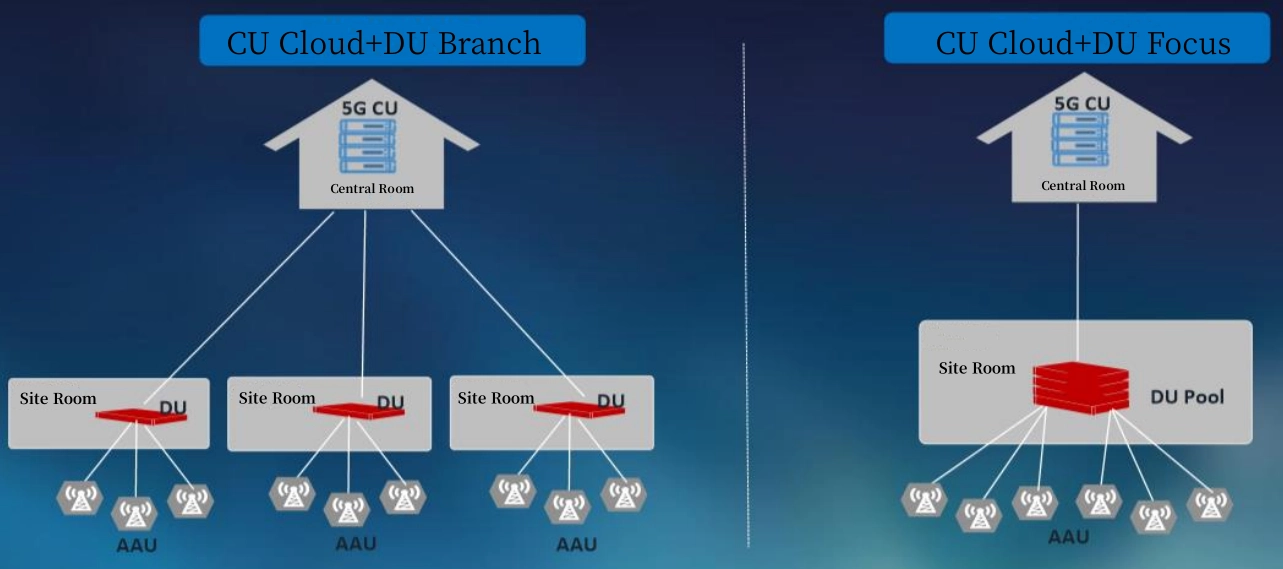
数量增加:传统基站方案中单个DU连接3个AAU,需要12个光模块;采用同质化频达技术的基站光模块需求将进一步增加。我们假设该方案中单个DU连接5个AAU,需要20个光模块。
概括:
据LightCounting统计,2010年全球十大光模块销售供应商中,国内厂商仅有武汉电信器件一家。2022年,中国上榜厂商增至7家,中际旭创与相干公司并列第一;中国厂商在光器件及模块市场的占有率已从2010年的15%提升至2021年的50%。
目前,国内光模块三巨头中技旭创、天富通信和新易盛,市值分别达到1400亿元、600亿元、550亿元,其中龙头中技旭创从市值上超越了此前全球光模块行业第一的科干科技(近期市值约630亿元),正式坐上全球第一的位置。
5G、AI、数据中心等新兴应用爆发式增长正站在风口上,国内光模块行业的未来可期。